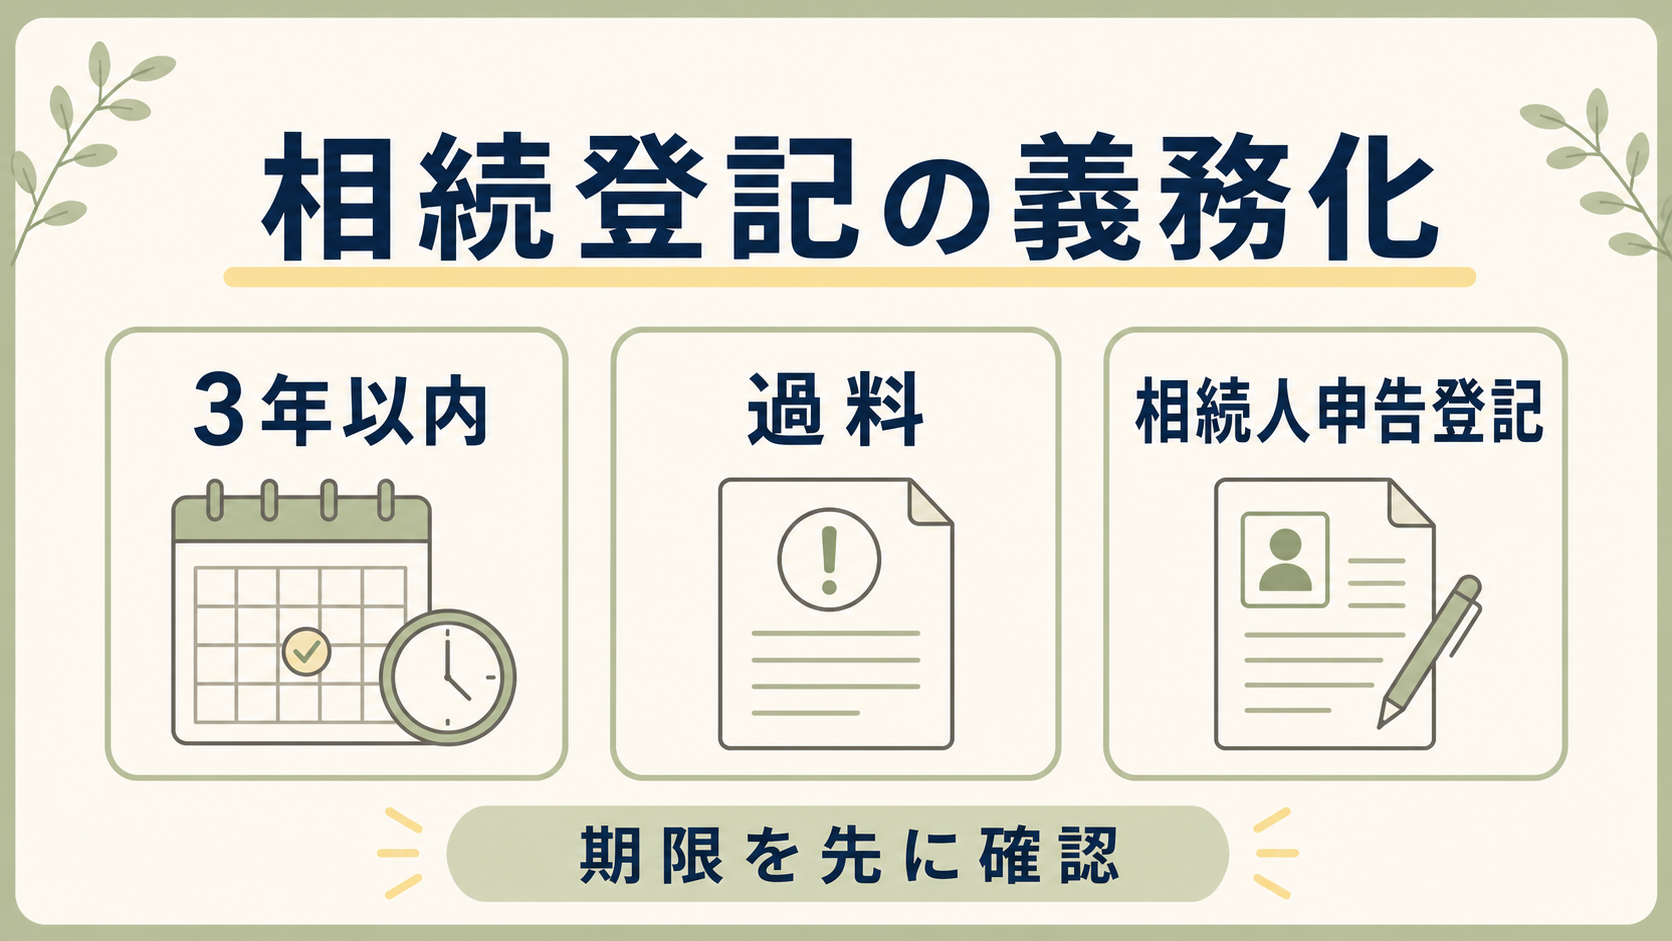
2024年(令和6年)4月1日から、相続で不動産を取得した人には、相続登記を申請する法律上の義務が課されています。期限は、自己のために相続の開始があったことを知り、かつその不動産の所有権を取得したことを知った日から3年以内です。正当な理由なくこれを怠ると、10万円以下の過料の対象になります。
とくに注意が必要なのは、義務化より前に亡くなった親の不動産です。施行日前に相続が発生していた場合も義務の対象で、原則として2027年(令和9年)3月31日までに申請する必要があります。残された時間は決して長くありません。
遺産分割がまとまらず期限に間に合わない場合には、「相続人申告登記」という簡易な手続きで義務を果たす道が用意されています。ただしこれは権利の登記ではなく、実家を売る、担保に入れるといった場面では通用しません。この記事では、期限と過料、相続人申告登記の位置づけ、そして2026年4月に始まった住所等変更登記の義務化を、法務省・法務局の情報にもとづいて整理します。
相続登記の申請義務化とは何が変わったのか
従来、相続登記は「してもしなくてもよい」手続きでした。その結果、名義が何代も前のままの土地が全国に積み上がり、所有者不明土地の問題を生んできました。これを解消するため、不動産登記法が改正され、2024年4月1日から申請が義務になりました。
義務は大きく2つに分かれます。ひとつは、相続によって不動産の所有権を取得したことを知った時点から発生する義務(基本的義務)です。もうひとつは、遺産分割が成立してその不動産を取得した場合に、その内容を踏まえた所有権移転の登記を申請する義務(追加的義務)です。
この2つは別々に数えます。たとえば法定相続分でいったん登記をした後に遺産分割が成立した場合、分割の日を起点として、あらためて3年の期限が動き出します。
期限の整理
法務省が示している期限を、実家の名義変更に関係する範囲で表にまとめます。
| 場面 | 起算点 | 期限 |
|---|---|---|
| 相続で不動産を取得した(基本的義務) | 相続の開始を知り、かつその不動産の所有権を取得したことを知った日 | その日から3年以内 |
| 遺産分割が成立した(追加的義務) | 遺産分割が成立した日 | その日から3年以内 |
| 2024年4月1日より前に相続が発生していた | ― | 2027年(令和9年)3月31日まで |
| 施行前の相続だが、取得を知ったのが2024年4月以降 | 取得を知った日 | その日から3年以内 |
| 住所・氏名が変わった(所有権登記名義人) | 変更があった日 | その日から2年以内 |
| 2026年4月1日より前の住所等の変更で未登記のもの | ― | 2028年(令和10年)3月31日まで |
過料の上限は、相続登記の義務違反が10万円以下、住所等変更登記の義務違反が5万円以下です。いずれも正当な理由なく怠った場合が対象とされています。
親が義務化より前に亡くなっている場合
「うちの親は2020年に亡くなったから、新しい法律は関係ない」と考える方がいますが、そうではありません。法務省は、施行日前に相続が開始していた不動産についても義務の対象になると明記しています。
この場合の期限は2027年3月31日です。ただし、その不動産を相続で取得したことを知った日が2024年4月以降であるときは、その日から3年以内となります。相続財産の中に、家族が知らなかった土地が後から見つかるようなケースがこれにあたります。
祖父母の代の名義のまま放置されている土地がある場合も、同じ考え方で義務の対象になり得ます。登記簿の名義人が誰になっているかを、まず確認しておくことをおすすめします。
相続人申告登記というしくみ
遺産分割の話し合いが長引く、相続人が多く戸籍が集まらないといった事情で、3年以内の相続登記が難しいことがあります。そのために設けられたのが相続人申告登記です。
手続きの特徴は次のとおりです。
- 登記名義人について相続が開始したこと、自分がその相続人であることを法務局に申し出る
- 特定の相続人が単独で申し出ることができる(他の相続人の分をまとめて代理で申し出ることも可能)
- 申出人が登記記録上の所有者の相続人であることが分かる戸籍の証明書などを添付する
- 登録免許税がかからない
- 申出をした相続人の氏名・住所等が、登記官の職権で登記に付記される
相続人全員の同意も、遺産分割の合意も要りません。ひとりでも動ける点が、通常の相続登記との大きな違いです。
相続人申告登記は「申出をした人の義務」を先に果たす手続き
相続人申告登記を利用すると、申出をした相続人は、自分についての相続登記の申請義務を履行したものと扱われます。相続人の一人だけが自分の分を申し出ても、申出をしていない他の相続人まで自動的に義務を履行したことにはなりません。複数人分をまとめて申し出る場合は、誰を申出人とするのかを確認します。
| 確認項目 | 基本となる書類・確認内容 |
|---|---|
| 申出の内容 | 相続人申告登記の申出書 |
| 相続関係 | 申出人が登記名義人の相続人であることを示す戸籍証明書など |
| 申出人の住所 | 住民票の写しなどの住所を証する情報。申出書への一定の情報記載により省略できる場合がある |
| 登記名義人とのつながり | 登記記録上の住所と亡くなったときの住所が異なる場合は、そのつながりを確認できる住民票の除票や戸籍の附票など |
| 代理人が申し出る場合 | 委任状などの代理権限を示す情報 |
必要書類は、登記記録の内容、戸籍のつながり、申出人の人数によって変わります。戸籍を集め始める前に、不動産を管轄する法務局へ登記事項と家族関係を伝え、不足する書類を確認してください。
相続人申告登記は登録免許税がかからず、Webブラウザからオンラインで申し出る方法も用意されています。オンライン申出は電子署名や電子証明書が不要ですが、添付情報の準備は必要です。相続人申告登記だけでは不動産の名義を相続人へ移すことはできないため、遺産分割が成立した後は、期限内に相続登記を申請します。
相続人申告登記でできないこと
ここが最も誤解されやすい部分です。相続人申告登記は義務を果たしたことにはなりますが、権利の登記ではありません。法務省は「不動産についての権利関係を公示するものではない」と説明しています。
そのため、相続した不動産を売却する、抵当権を設定するといった場面では、別途あらためて相続登記を申請する必要があります。実家を売る予定があるなら、申告登記だけでは足りないということです。
また、相続人申告登記で果たせるのは基本的義務にとどまります。その後に遺産分割が成立した場合、分割の結果に基づく登記の義務(追加的義務)は、申告登記では履行できません。分割が成立した日から3年以内に、あらためて所有権移転の登記が必要になります。
相続人申告登記は、期限を止めるための応急措置と位置づけて、最終的には通常の相続登記まで進めるという理解が実務的です。
過料はどのように科されるのか
期限を1日過ぎたら自動的に10万円、というしくみではありません。法務省のQ&Aによれば、義務違反が把握された場合、まず登記官が申請するよう催告し、それでも期限内に申請がされないときに裁判所へ通知され、裁判所が過料を科すかどうかを判断します。
また「正当な理由」があれば過料の対象になりません。法務省が例として挙げているのは、次のような事情です。
- 相続人が極めて多数にのぼり、戸籍等の収集や相続人の把握に時間を要する場合
- 遺言の有効性や遺産の範囲が争われている場合
- 申請義務を負う人が重病その他これに準ずる事情にある場合
- 配偶者からの暴力の被害者で、避難を余儀なくされている場合
- 経済的に困窮しており、登記費用を負担する能力がない場合
ただし、ご自身の事情がこれにあたるかどうかを自己判断するのは避けてください。該当するかの評価は個別の事案によります。事情がある場合は、期限内に法務局へ相談するか、相続人申告登記で先に義務を果たしておくほうが確実です。
住所等変更登記の義務化も始まっています
あわせて押さえておきたいのが、住所等変更登記の義務化です。こちらは2026年(令和8年)4月1日から始まっており、すでに施行済みです。
不動産の所有権登記名義人は、住所や氏名に変更があった日から2年以内に変更登記を申請する義務を負います。正当な理由なく怠った場合、5万円以下の過料が科される可能性があります。2026年4月1日より前の変更で登記がされていないものも対象で、2028年3月31日までに登記する必要があります。
実家の名義変更を終えた後も、相続した人が引っ越せばこの義務が生じます。なお法務局では、氏名・振り仮名・住所・生年月日・メールアドレスといった検索用情報をあらかじめ申し出ておくことで、登記官が職権で住所変更の登記を行う制度も用意されています。
これから名義変更を控えている家族が取る手順
順序としては、まず対象となる不動産の把握から始めます。固定資産税の納税通知書や名寄帳で、親が所有していた土地・建物を洗い出し、登記事項証明書で現在の名義人を確認します。
次に、遺言の有無と相続人の範囲を確定します。ここで戸籍の収集に時間がかかることが多いため、期限が近い場合は先に相続人申告登記で義務を果たしておく判断もあり得ます。
遺産分割がまとまったら、その内容に基づいて相続登記を申請します。手続きの進め方に迷う場合、法務局では登記手続案内が用意されているほか、司法書士に依頼することもできます。この記事は制度の全体像を示すもので、個別の事案でどの手続きが適切か、期限がいつになるかの最終的な判断は、法務局または司法書士にご確認ください。
本記事に記載した期限・過料の額・制度の内容は、法務省および法務局の公表資料にもとづくものです。確認日:2026年8月30日。制度は今後見直される可能性があるため、手続きの際は各機関の最新の案内をご確認ください。
相続登記に着手する前の確認項目
最初に不動産と相続人の全体像を確認します。遺産分割が終わっていない場合も、期限を過ぎないよう法務局や司法書士へ早めに相談してください。
- □ 土地と建物の現在の登記名義人
- □ 相続が始まった日と、不動産を取得したと知った日
- □ 相続人の範囲と遺言書の有無
- □ 遺産分割協議がまとまっているか
- □ 相続登記の申請期限
- □ 期限までに分割できない場合の相続人申告登記
- □ 住所等変更登記とは別の手続きであること
- □ 自分で申請するか、司法書士へ依頼するか
コメント