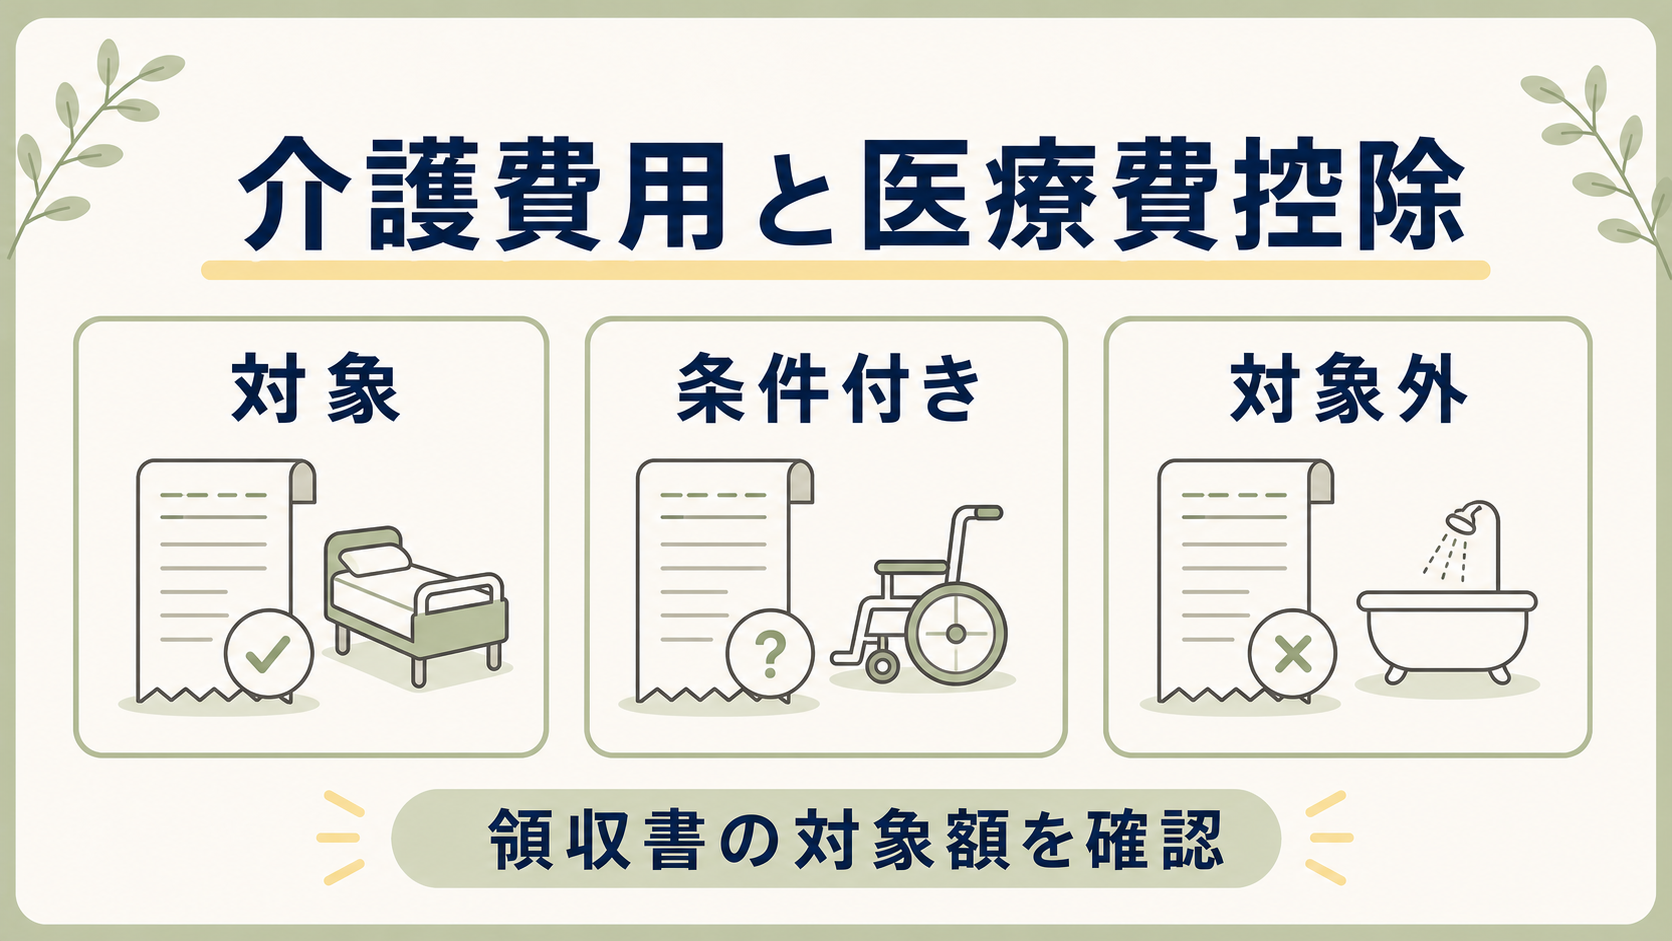
介護保険サービスの自己負担額は、その全額が医療費控除の対象になるわけではありません。国税庁は「医療系サービス」とそれ以外のサービスを明確に分けており、同じ費用でも利用の組み合わせによって扱いが変わります。まずはこの区分を理解することが、申告の第一歩になります。
施設サービスも同様です。特別養護老人ホームは自己負担額の2分の1、介護老人保健施設や介護医療院は自己負担額の全額というように、施設の種類ごとに控除できる範囲が定められています。おむつ代についても、医師が作成する「おむつ使用証明書」など所定の書類がなければ対象になりません。
この記事では、国税庁と厚生労働省の公表情報をもとに、対象・対象外の分け方、施設サービスの取扱い、おむつ代の証明、生計を一にする親の分をまとめて申告できる仕組みを整理します。なお、個々のケースの可否や金額の判断は税務署または税理士が行うものであり、本記事は最終的な判断を示すものではありません。
まず医療費控除の仕組みを押さえる
医療費控除は、その年に実際に支払った医療費から保険金などで補填される金額を差し引き、さらに10万円(総所得金額等が200万円未満の方はその5パーセント)を引いた額が控除されるものです。控除額の上限は200万円とされています。
介護費用で見落としやすいのが、補填される金額の差引です。高額介護サービス費として払戻しを受けた場合は、その金額を医療費から差し引いて計算します。特別養護老人ホームのように2分の1が対象となる施設では、払戻額の2分の1に相当する金額を差し引くとされています。
高額介護サービス費の払戻しは、対応する費用から差し引く
医療費控除を計算するときは、高額介護サービス費として払い戻された金額を、払戻しの対象になった介護サービス費から差し引きます。家族全員の医療費合計から一括して引くのではなく、どの費用に対応する払戻しかを確認します。
| 状況 | 医療費控除での整理 |
|---|---|
| 医療費控除の対象になる居宅サービスの自己負担額が40,000円で、対応する高額介護サービス費が10,000円 | 40,000円から10,000円を差し引き、30,000円として整理する |
| 特別養護老人ホームの費用のうち医療費控除の対象額が40,000円で、対応する高額介護サービス費が10,000円 | 払戻額の2分の1に当たる5,000円を差し引き、35,000円として整理する |
| 払戻額が確定申告までに決まらない | 見込額を計算して差し引き、確定後に差額が出た場合は必要な税務手続を税務署へ確認する |
払戻しや保険金などの補填額は、原則としてその給付の対象になった費用に対応させます。ある費用の補填額がその費用を上回っても、余った金額を別の医療費から差し引く必要はありません。
確定申告前に、領収書や介護サービス費の明細と、高額介護サービス費の支給決定通知を月ごとに並べてください。施設の種類や費用の内訳によって医療費控除の対象範囲が異なるため、対応関係が分からないときは、市区町村の介護保険担当窓口と税務署の両方へ確認します。
在宅で医療費控除の対象になるサービス
国税庁は居宅サービスを、医療系サービスなどとして対象になるもの、医療系サービスと併せて利用する場合に対象になるもの、原則として対象外のものに分けています。訪問介護やデイサービスの費用は、訪問看護なども利用しているという事情だけで、一律に全額が対象になるわけではありません。
国税庁の説明では、併用の判定は1か月単位のケアプランで行います。その月のサービス利用票に医療系サービスが記載されているかを確認し、サービスの種類と領収書の医療費控除対象額を照合してください。生活援助中心型の訪問介護など、併用しても原則対象外の費用は分けて扱います。
| 区分 | 主なサービス |
|---|---|
| 単独で対象(医療系サービス) | 訪問看護、訪問リハビリテーション、居宅療養管理指導(医師等による管理・指導)、通所リハビリテーション、短期入所療養介護、およびそれぞれの介護予防サービス |
| 単独で対象(条件付き) | 定期巡回・随時対応型訪問介護看護(一体型事業所で訪問看護を利用する場合に限る)、看護小規模多機能型居宅介護(上段の医療系サービスを含む組合せで提供される場合に限り、生活援助中心型の訪問介護部分を除く) |
| 医療系サービスと併せて利用する場合に対象 | 訪問介護(生活援助中心型を除く)、夜間対応型訪問介護、訪問入浴介護、通所介護、地域密着型通所介護、認知症対応型通所介護、小規模多機能型居宅介護、短期入所生活介護、およびそれぞれの介護予防サービス |
| 医療系サービスと併せて利用する場合に対象(複合型など) | 定期巡回・随時対応型訪問介護看護(一体型事業所で訪問看護を利用しない場合、または連携型事業所)、看護小規模多機能型居宅介護(医療系サービスを含まない組合せで提供される場合。生活援助中心型の訪問介護部分は除く) |
| 医療系サービスと併せて利用する場合に対象(地域支援事業) | 地域支援事業の訪問型サービス・通所型サービス(生活援助中心のものを除く) |
医療費控除の対象外になるサービス
| 区分 | 主なサービス |
|---|---|
| 訪問系 | 訪問介護のうち生活援助中心型、看護小規模多機能型居宅介護のうち生活援助中心型の訪問介護部分 |
| 住まい系 | 認知症対応型共同生活介護(グループホーム)、特定施設入居者生活介護、地域密着型特定施設入居者生活介護、およびそれぞれの介護予防サービス |
| 用具 | 福祉用具貸与、介護予防福祉用具貸与 |
| 地域支援事業 | 訪問型サービス・通所型サービスのうち生活援助中心のもの、および生活支援サービス |
グループホームや有料老人ホームなどの特定施設で受ける介護サービス費は、原則としてこの表のとおり対象外です。ただし、サービス名だけを見て領収書全体を対象外にしないでください。
国税庁は、介護福祉士等による喀痰吸引等の対価について例外を示しています。医療系サービスと併用していない福祉系サービスや、原則対象外の居宅サービスで喀痰吸引等が行われる場合、その居宅サービス等の対価として支払った金額の10分の1に相当する部分が医療費控除の対象です。家賃や食費を含む請求総額を一律に10分の1にせず、事業者に領収書の控除対象額と対象となるサービス費を確認してください。すでに対象となっている費用へ重ねて加算する扱いではありません。
施設サービスは施設の種類で範囲が変わる
| 施設の種類 | 医療費控除の対象 |
|---|---|
| 指定介護老人福祉施設(特別養護老人ホーム)、指定地域密着型介護老人福祉施設 | 施設サービスの対価(介護費、食費および居住費)に係る自己負担額の2分の1に相当する金額 |
| 介護老人保健施設、介護医療院 | 施設サービスの対価(介護費、食費および居住費)に係る自己負担額 |
いずれの施設でも、日常生活費と特別なサービス費用は対象外です。日常生活費とは、理美容代など、日常生活においても通常必要となる便宜にかかる費用を指します。なお、指定介護療養型医療施設は令和6年3月31日をもって廃止されています。
施設が発行する領収書には、医療費控除の対象となる金額が記載されているのが一般的です。自分で2分の1を計算する前に、まず領収書の記載を確認してください。
おむつ代は証明書がそろって対象になる
おむつ代が医療費控除の対象となるのは、傷病によりおおむね6か月以上にわたり寝たきりで、医師の治療を受けている方について、おむつの使用が必要と認められる場合です。この事実を医師が証明する書類が「おむつ使用証明書」です。
- 治療を行っている医師が作成・交付する「おむつ使用証明書」
- おむつ代の領収書(購入日、金額、購入者が分かるもの)
- 医療費控除の明細書
要介護認定を受けている人は、一定の要件を満たせば、医師のおむつ使用証明書に代えて、主治医意見書の写し、またはその内容を市町村が確認した書類を使えます。国税庁の改正案内では、初めておむつ代の医療費控除を受ける年にも、この取扱いを認めています。ただし、要介護認定を受けているだけで対象になるわけではありません。
神戸市の案内では、2024年(令和6年)分以降と2023年(令和5年)分以前で取扱いを分けています。市区町村へは、おむつを使用した年と、おむつ代の控除を受けるのが初めてかどうかを伝え、該当する要介護認定の有効期間、主治医意見書の作成時期、寝たきり度や失禁に関する記載を確認してもらってください。過去年分を申告するときも、現在の取扱いをそのまま当てはめず、対象年を先に伝えます。
生計を一にする親の分はまとめられる
医療費控除は、自分だけでなく、生計を一にする配偶者やその他の親族のために支払った医療費も対象になります。親の介護費用を子が支払っている場合、この要件を満たせば子の申告にまとめることができます。
「生計を一にする」は同居が必須ではありません。勤務や療養などの都合で別居していても、常に生活費や療養費の送金が行われている場合は、生計を一にするものとして取り扱われます。親が施設に入所している場合も、費用を負担している実態があれば該当し得ます。
申告する人は、税額の有利不利だけで自由に選べるわけではありません。国税庁の説明では、生計を一にする親族の医療費を実際に支払った人が、その費用について医療費控除を受けます。子が手続きを代行しただけで親自身が費用を負担した場合と、子が自分の資金で支払った場合を分け、領収書、口座の引落し、送金の記録などで支払の実態を確認してください。同じ費用を親子で重複して申告しないようにします。
領収書は捨てずに5年間保管する
確定申告では「医療費控除の明細書」を提出します。領収書の添付は不要ですが、税務署から求められたときに提示または提出できるよう、確定申告期限の翌日から5年間保存しておく必要があります。
- 介護サービス事業者・施設の領収書(対象額の記載を確認する)
- おむつ代のレシートや領収書
- おむつ使用証明書または代替となる書類
- 高額介護サービス費など、払戻しを受けた金額が分かる通知
健康保険組合などから届く医療費通知を添付すると明細書の記入を簡略化できますが、介護サービスの費用はこの通知に含まれないことがあります。年の途中から月ごとにファイルへまとめておくと、申告時の負担が軽くなります。
判断に迷ったときの進め方
サービスの正式名称が分からないときは、ケアマネジャーに介護保険サービスの利用票やケアプランを見せてもらい、区分を確認するのが早道です。そのうえで、控除対象額の記載について事業者や施設に問い合わせます。
対象額や申告する人の判断に迷うときは、サービス利用票、領収書、証明書、実際の支払者が分かる記録をそろえて、所轄の税務署または税理士へ相談してください。制度は改正されることがあるため、申告する年分に対応した国税庁の案内も確認します。
今回の居宅サービスの判定条件・おむつ代の証明・申告する人に関する説明の確認日:2026年8月31日。
確認日:2026年8月30日(本記事は下記の公的情報を確認して作成しています)
確定申告前に分けておく書類
介護費用は、領収書を合計するだけでは判定できません。申告前にサービスの種類と証明書の有無で分けておくと、税務署や税理士へ相談しやすくなります。
- □ 介護サービスの領収書と利用明細
- □ 医療系サービスと併用したサービスが分かる明細
- □ 施設名と施設区分が分かる資料
- □ おむつ代に必要な証明書
- □ 保険金や高額介護サービス費など、補填された金額
- □ 親と生計を一にしていることを確認できる生活費の状況
- □ 申告に使った領収書等を5年間保管できる場所
関連記事
参考にした公的情報
- 国税庁 No.1120 医療費を支払ったとき(医療費控除)
- 国税庁 No.1122 医療費控除の対象となる医療費
- 国税庁 No.1125 医療費控除の対象となる介護保険制度下での施設サービスの対価
- 国税庁 No.1127 医療費控除の対象となる介護保険制度下での居宅サービス等の対価
- 国税庁 介護保険サービスの対価に係る医療費控除について
- 国税庁 質疑応答事例 寝たきりの者のおむつ代
- 国税庁 おむつに係る費用の医療費控除の取扱い(「おむつ使用証明書」の様式の変更等)について(法令解釈通達)
- 国税庁 おむつに係る費用の医療費控除の取扱いについて(情報)
- 国税庁 確定申告書等の手引き 用語の説明「生計を一にする」
- 厚生労働省 介護サービス情報公表システム サービスにかかる利用料
- 国税庁 介護保険サービスの対価に係る医療費控除(高額介護サービス費)
- 国税庁 医療費を支払ったとき
コメント